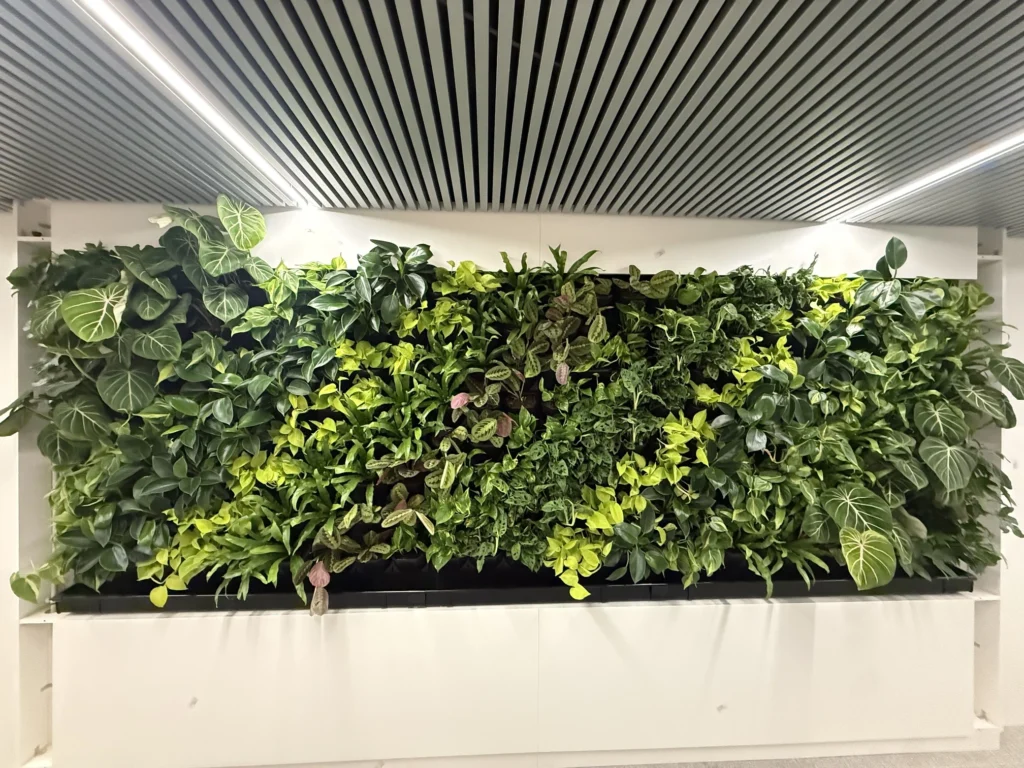
Coraz więcej firm decyduje się na zieloną ścianę w recepcji, strefie relaksu czy open space - i coraz częściej pyta nas nie „jak to zaprojektować", tylko „jak to potem wykazać w raporcie ESG". To dobre pytanie, bo sama inwestycja w zieleń nic w raporcie nie znaczy, dopóki nie zamieni się w dane. Poniżej pokazujemy, w którym miejscu raportu ESG zielona ściana faktycznie się mieści, jakie dane zbierać od pierwszego dnia po wdrożeniu i jakich błędów unikać, żeby nie zabrzmiało to jak greenwashing.
Gdzie zielona ściana w ogóle pasuje w raporcie ESG
Zielona ściana nie jest tematem środowiskowym (E) w rozumieniu raportowym - to nie jest redukcja emisji ani gospodarka obiegu zamkniętego. Jej naturalne miejsce jest w filarze S - Social, a konkretnie w obszarze dotyczącym własnych pracowników.
W unijnej dyrektywie CSRD (Corporate Sustainability Reporting Directive) odpowiada za to standard ESRS S1 „Own workforce" - czyli sekcja poświęcona danym o własnych pracownikach. Obejmuje on m.in.:
- ESRS S1-13 - zdrowie i bezpieczeństwo pracowników (odsetek załogi objętej systemem zarządzania BHP, dane o wypadkach i chorobach),
- ESRS S1-9 do S1-12 - warunki pracy, w tym działania na rzecz dobrostanu i równowagi praca–życie,
- opisy jakościowe (tzw. narrative disclosures) - czyli miejsce, gdzie firma opisuje konkretne inicjatywy, np. inwestycje w środowisko pracy poprawiające zdrowie psychiczne i fizyczne zespołu.
Zielona ściana wpisuje się właśnie w tę drugą, opisową część - jako udokumentowane działanie na rzecz dobrostanu - a jeśli firma zbiera dane liczbowe (patrz niżej), może je wesprzeć konkretnymi wskaźnikami.
Poza CSRD warto znać dwa dodatkowe punkty odniesienia:
- GRI 403 - globalny standard raportowania BHP, często stosowany uzupełniająco, szczególnie przez firmy spoza obowiązku CSRD, które chcą pokazać dane inwestorom lub najemcom biura,
- WELL Building Standard - certyfikacja budynków, w której jakość powietrza, dostęp do natury i komfort psychiczny użytkowników są punktowane wprost, a zielone ściany są jednym z uznawanych rozwiązań.
Zielona ściana sama w sobie nie jest „wskaźnikiem ESG". Staje się nim dopiero wtedy, gdy firma opisze ją jako konkretne działanie w ramach ESRS S1 i poprze danymi - a nie samym zdjęciem w raporcie.
Kto w 2026 roku musi raportować, a kto robi to dobrowolnie
To pytanie pada niemal na każdej konsultacji, więc warto je od razu doprecyzować. Po przyjęciu pakietu upraszczającego Omnibus, obowiązek raportowania CSRD w 2026 roku dotyczy przede wszystkim największych podmiotów - spełniających łącznie dwa progi: ponad 1000 zatrudnionych oraz przychody netto ze sprzedaży przekraczające 450 mln euro rocznie. Firmy z pierwszej fali raportowania, które nie spełniają tych progów, mogą zostać z obowiązku zwolnione na lata 2025–2026.
To jednak nie oznacza, że mniejsze firmy mogą temat zignorować. W praktyce dane o dobrostanie pracowników są coraz częściej wymagane niezależnie od formalnego obowiązku:
- przez większych kontrahentów - duże firmy objęte CSRD pytają swoich dostawców i najemców biur o dane ESG w ramach łańcucha wartości,
- przez banki i inwestorów - przy ocenie ryzyka lub finansowaniu inwestycji,
- przy przetargach i zapytaniach ofertowych (RFP) - szczególnie w sektorze publicznym i korporacyjnym, gdzie kryteria ESG mają coraz większą wagę,
- w komunikacji employer brandingowej - jako konkretny, sprawdzalny argument w rekrutacji, a nie ogólne hasło o „dbaniu o zespół".
Dlatego firmom, które nie mają obowiązku raportowania, i tak polecamy zbierać dane od początku inwestycji - łatwiej udokumentować coś na bieżąco, niż odtwarzać dane rok później na prośbę banku czy klienta.
Jakie dane zbierać od pierwszego dnia po wdrożeniu
To najczęściej pomijany etap. Firmy inwestują w zieloną ścianę, robią zdjęcia na otwarcie biura - i na tym kończy się dokumentacja. Żeby inwestycja dała się realnie wykazać w raporcie, warto zbierać:
- dane o samej instalacji - metraż zielonej ściany, liczba i gatunki roślin, data wdrożenia, wartość inwestycji (istotna przy klasyfikacji jako nakład na dobrostan pracowników, tzw. CAPEX w obszarze S),
- dane „przed i po" - krótka ankieta pracownicza sprzed wdrożenia i powtórzona kilka miesięcy później (np. skala samopoczucia, poziom postrzeganego stresu, ocena komfortu pracy),
- dane HR, które już firma zbiera - absencja chorobowa, rotacja, wyniki badań zaangażowania - zestawione w czasie, nie jako dowód przyczynowo-skutkowy, ale jako kontekst,
- dokumentację serwisową - harmonogram pielęgnacji, dane o systemie nawadniania, ewentualny pomiar wilgotności powietrza, jeśli w biurze jest monitorowana,
- materiał wizualny z opisem - nie tylko zdjęcie, ale podpis: gdzie, kiedy, jaki metraż, jaki cel projektowy.
Dział ESG nie potrzebuje od Was pięknego zdjęcia. Potrzebuje pliku, w którym ktoś inny - audytor, inwestor, dziennikarz - znajdzie liczbę, datę i źródło.
Jeśli planujecie wdrożenie, dobrym momentem na ustalenie tego zakresu danych jest etap projektowy - nie miesiąc przed publikacją raportu.
Ogrody wertykalne
Masz pytania na temat ogrodu wertykalnego?
Napisz do nas - odezwiemy się w 48h
Co mówią badania - dlaczego to nie jest tylko ładny dodatek
Dział ESG i zarząd zapytają prędzej czy później: „a skąd wiadomo, że to w ogóle działa?". Tu warto sięgać po realne, sprawdzalne badania, a nie ogólniki.
Badanie Human Spaces (Interface, 2015), przeprowadzone na próbie 7600 pracowników biurowych w 16 krajach, wykazało, że osoby pracujące w biurach z elementami natury deklarowały:
- o 15% wyższy poziom dobrostanu (mierzony skalą szczęścia, inspiracji i entuzjazmu),
- o 6% wyższą produktywność,
- o 15% wyższy poziom kreatywności
- w porównaniu z osobami pracującymi w biurach bez takich elementów. To samo badanie pokazało też skalę problemu: aż 58% ankietowanych biur nie miało wtedy żadnych żywych roślin.
Drugie źródło to badanie zespołu Nieuwenhuis, Knight i Haslam (Cardiff University, University of Exeter, University of Queensland, 2014, opublikowane w Journal of Experimental Psychology: Applied), w którym „wzbogacenie" wcześniej surowej, minimalistycznej przestrzeni biurowej roślinami przełożyło się na wzrost produktywności o 15% w badanych zespołach.
Oba badania warto cytować z podaniem źródła i metodologii - to właśnie odróżnia argument merytoryczny od marketingowego sloganu, i to właśnie tego typu odniesienia oczekuje dział ESG, przygotowując treść raportu do audytu.
Od projektu do wpisu w raporcie - jak to wygląda w praktyce
- Ustalenie celu inwestycji - czy priorytetem jest dobrostan pracowników, wizerunek dla klientów odwiedzających biuro, czy oba naraz. To decyduje o lokalizacji i skali ściany.
- Projekt dopasowany do budynku - dobór gatunków do realnych warunków świetlnych i wilgotnościowych konkretnego biura, nie gotowy zestaw „z katalogu".
- Ustalenie zakresu danych do zbierania - razem z działem HR/ESG, jeszcze przed montażem.
- Wdrożenie i pomiar bazowy - ankieta „przed", dokumentacja techniczna, zdjęcia z opisem.
- Pielęgnacja z dokumentacją serwisową - regularne raporty stanu roślin jako dowód utrzymania inwestycji, nie tylko jej istnienia.
- Pomiar po kilku miesiącach - powtórzona ankieta, zestawienie z danymi HR.
- Opis w raporcie ESG — w sekcji dotyczącej own workforce, z odniesieniem do konkretnych wskaźników i, jeśli to możliwe, do zewnętrznych badań jako kontekstu.
Najczęstsze błędy przy dokumentowaniu zieleni w ESG
- Brak danych „przed" - bez punktu odniesienia trudno wykazać jakąkolwiek zmianę.
- Traktowanie zdjęcia jako dowodu - ładna fotografia ściany nic nie mówi audytorowi ani inwestorowi.
- Wymyślanie lub zawyżanie liczb - jeśli firma nie zbierała własnych danych, lepiej opisać inwestycję jakościowo i odnieść się do zewnętrznych badań, niż podać niesprawdzoną statystykę.
- Brak związku z konkretnym standardem - wpis „zainwestowaliśmy w zieleń" bez odniesienia do ESRS S1 czy GRI 403 ginie w raporcie jako ogólnik.
- Traktowanie inwestycji jako jednorazowej - raport ESG pyta o ciągłość działań, nie o pojedyncze wydarzenie sprzed dwóch lat.
Podsumowanie
Zielona ściana może być realnym, udokumentowanym elementem raportu ESG w obszarze dobrostanu pracowników - pod warunkiem, że od samego początku projektu myśli się o niej także jako o źródle danych, nie tylko o elemencie wystroju. To wymaga współpracy między zespołem projektującym zieleń a działem HR/ESG już na etapie planowania, nie po fakcie.
Jeśli planujecie inwestycję w zieloną ścianę i chcecie, żeby dało się ją sensownie opisać w raporcie ESG, chętnie doradzimy - zarówno przy samym projekcie, dopasowanym do konkretnego biura, jak i przy ustaleniu zakresu danych wartych zbierania od pierwszego dnia.
FAQ - ogród wertykalny a raportowanie ESG
To temat społeczny (S) – dotyczy dobrostanu i warunków pracy własnego zespołu, mieści się w standardzie ESRS S1 „Own workforce”. Element środowiskowy pojawia się tylko wtedy, gdy firma dodatkowo raportuje np. wpływ na bioróżnorodność wokół biura.
Tak – jeśli firma jest dostawcą, najemcą lub partnerem większej organizacji objętej CSRD, prędzej czy później zostanie zapytana o dane ESG w ramach łańcucha wartości. Zbieranie danych od początku inwestycji jest tańsze niż odtwarzanie ich rok później.
Metraż i datę wdrożenia, wartość inwestycji, krótką ankietę pracowniczą (nawet w Google Forms) oraz dokumentację serwisową od firmy zajmującej się pielęgnacją. To wystarcza jako baza pod opis w raporcie.
Tak, pod warunkiem podania źródła, autorów i metodologii – to standardowa praktyka w raportach ESG. Nie można natomiast przypisywać wyników cudzego badania jako własnych rezultatów firmy.
Może wspierać kryteria związane z dostępem do natury i jakością środowiska pracy w certyfikacjach takich jak WELL Building Standard, choć sama w sobie nie wystarcza do uzyskania certyfikatu – to jeden z elementów szerszego projektu.
Planujesz ogród wertykalny i zależy Ci na rozwiązaniu, które będzie dobrze wyglądać przez lata, a nie tylko przy odbiorze inwestycji? Skontaktuj się z nami - wspólnie przeanalizujemy warunki konkretnej przestrzeni i dobierzemy system, który będzie łatwo utrzymać w długim horyzoncie.
Źródła
- HUMAN SPACES: The Global Impact of Biophilic Design in the Workplace, Interface, 2015
- Nieuwenhuis, M., Knight, C., Haslam, S.A. - "The Relative Benefits of Green Versus Lean Office Space: Three Field Experiments", Journal of Experimental Psychology: Applied, 2014 - omówienie: University of Exeter
- ESRS S1 „Own Workforce" po zmianach Omnibus - Coolset Academy
- GRI 403: Occupational Health and Safety 2018 - Global Reporting Initiative
- CSRD Omnibus 2026 - kto nadal raportuje ESG i co zmienia pakiet uproszczeń, CGO Legal